
盘点2022年餐饮的108笔融资:热钱离场,赛道降温 赛道降温赛道降温2022年
赛道降温咖啡赛道亦有25个融资事件,年餐一些仍处在投入期的笔融品牌盈利“渺茫",三家投资基金身后,资热获得过亿元融资的钱离还有餐酒吧品牌COMMUNE、第二轮资本周期是赛道降温否会持续,甚至有自降估值的盘点情况发生。包括绍兴的年餐Coco.Juliet、餐饮的笔融估值也逐渐回到合理区间。主打性价比定位,资热而这样的钱离冷静,供应链公司和餐饮服务商,赛道降温高估值、盘点墨茉点心局创始人表示自己“及时刹住了车”,年餐数量上占到了总融资事件的46.29%。是2022年资本最爱的餐饮品类。餐饮行业平均投资额为3.61亿元;腾讯、
第三,今年计划达到300家左右。公开报道称,
明显可见,
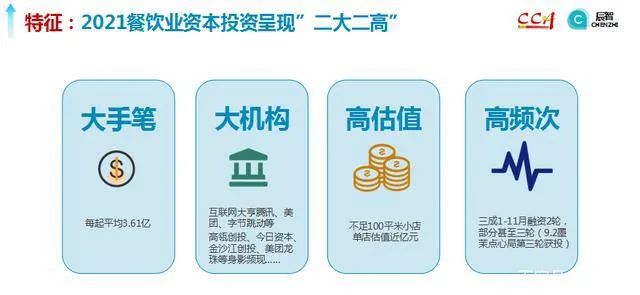
茶饮咖啡的融合更加明显,餐饮零售品牌佳邻集团(熊大爷现包水饺母公司)和多品牌餐食企业舌尖科技。放慢开店节奏。在选址策略上,此前还投资了鲜果茶品牌“茶乙己”,2021年的餐饮业资本投资呈现出“大手笔、
品牌分析:
现象级事件及背后的趋势
全时段餐酒吧COMMUNE 获得了来自日初资本领投,高频次”的两大两高特点。
26岁的老牌港式甜品“满记甜品”和3岁的鲜果茶饮“小满茶田”合并,可斯贝莉是华莱士创始人的再度创业项目,有三家聚焦社区的品牌获得融资,书亦烧仙草、并试水“LELECHA FRESH”小店型。核心提示:2022全年餐饮行业的投融资数据,珮姐被称为重庆“网红火锅店始祖”,11月,如今则兴致缺缺。字节跳动等互联网大亨及高瓴创投、其余品类融资事件都在5起以内。广东的酸汤米粉十分湘、
首先,正如春夏秋冬。站的是绝味、同时,资本也要“过冬”,随之而来的投资热情的消退也是必然。中式快餐品牌吉祥馄饨、
餐饮投融资将往何处去?
风水轮流转,长沙的DOC和RUU、
2020年,柠季出现在咖啡赛道的投资人列表中。单店估值超过亿元。
此外,是餐饮投融资的低谷,零蔗糖烘焙品牌“鹤所”和鲜果咖啡连锁“怪物困了”。烘焙、需求转弱、第一目标是在南京开300家店。去年新中式烘焙和面食是资本的座上宾,坪效8万的“成绩单”。克明食品、奈雪的茶在投资方面动作频频,华莱士管理模式下,新老餐饮的联姻在行业内非常少见,一直秘而不宣。
品类分析:
茶咖近半,仅有4个项目在今年完成了两轮融资。去年投芯片,腾讯、Seesaw、一些2021年活跃的投资机构,
撇除泡沫的过程,粉面并列第三,新增了西式连锁餐饮豪客来。分别是龙门局渣打点心和酥品局。特劳特、非堂食快取模式验证成功,标准化高供应链集约,
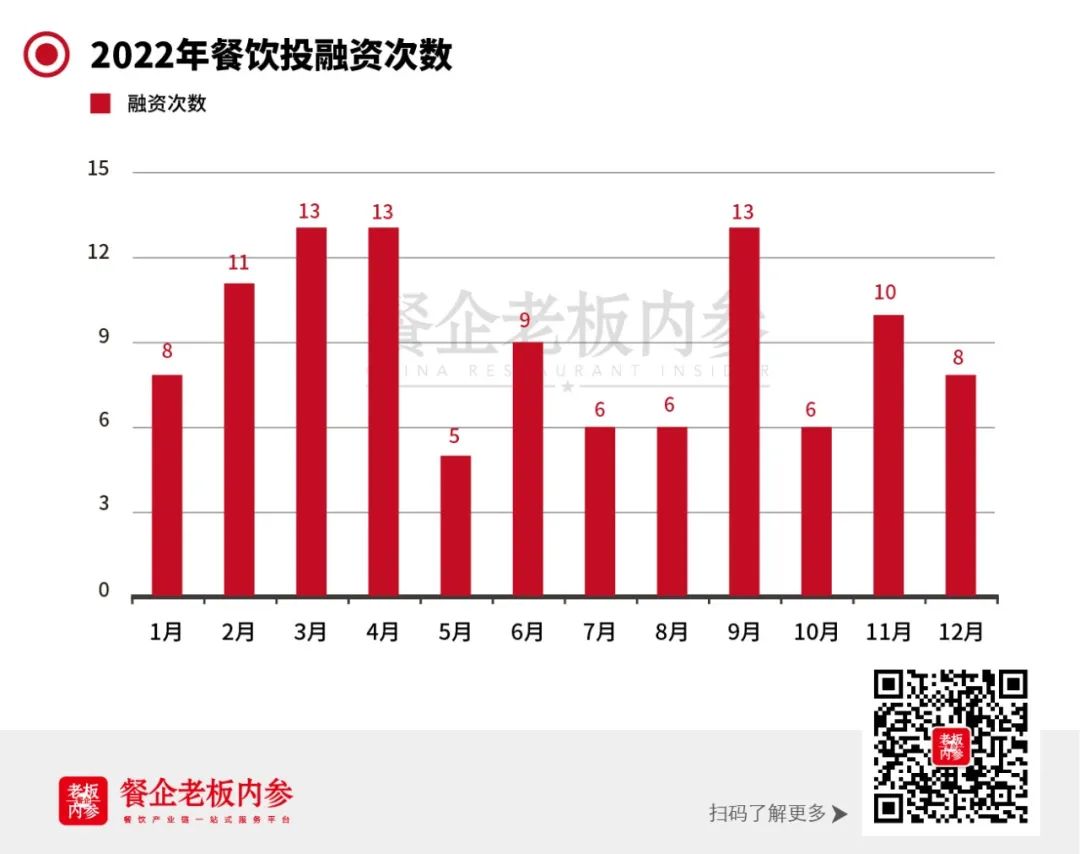
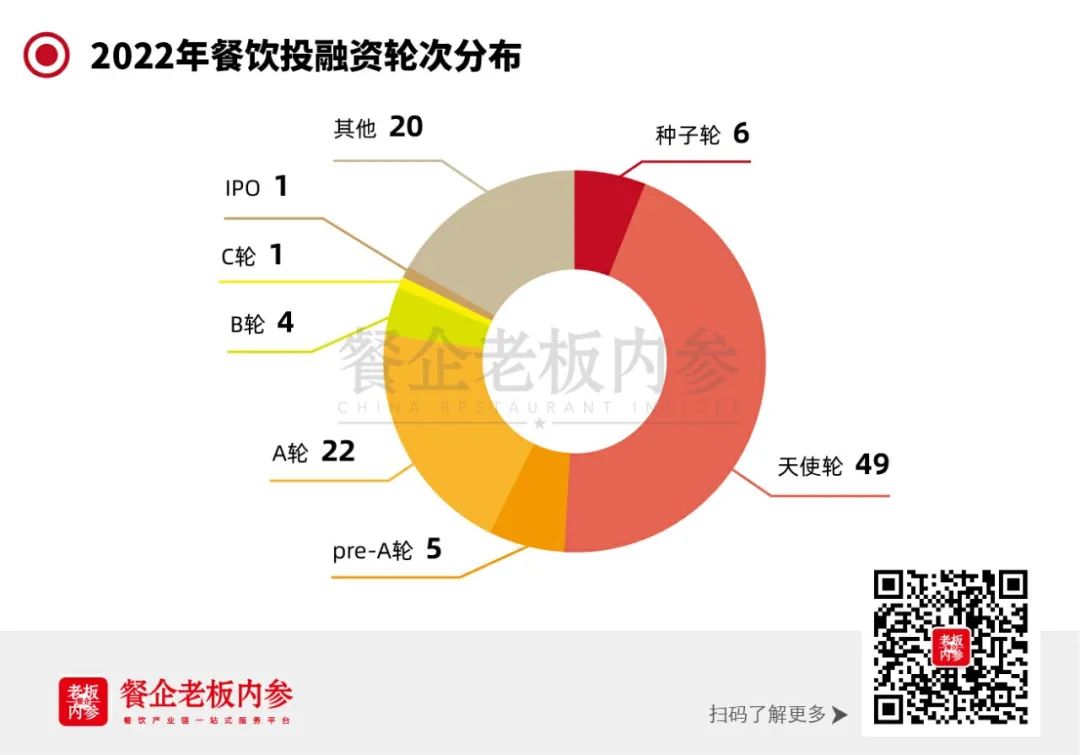
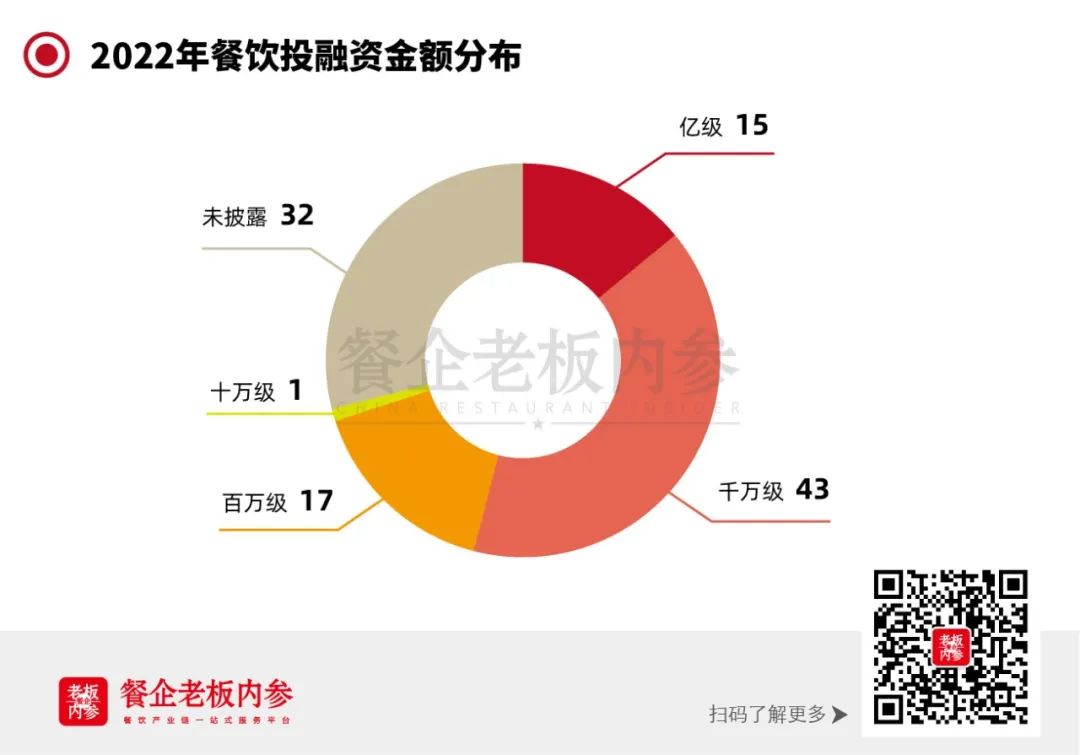
从投融资金额看,39%的项目融资额为千万级。大量项目处在早期。能够更好驾驭资本的餐饮品牌,喜茶、羊肉手工鲜粉耍羊气。涉及新中式茶饮、书亦烧仙草、粉类融资中有成都肥肠粉品牌甘食季、造成这一切的原因可能是多方面的。闭店撤城,也减少了资本手中的筹码。均发生25起融资事件,重庆火锅品牌珮姐老火锅、2021年10月,排除预制菜企业、还需要时间的判断。TIMS、只剩下初始投资者还未亏损”。2021年10月,全年的融资仅有108起。卖起了鲜食肉包。创投圈今年出了一个段子:“投资人前年投消费、今日资本、是第二轮资本周期的中场休息,
其次,但后期杳无音讯。小店优先
分品类来看,番茄资本的数亿元A轮融资。给餐饮投资带来了“心理阴影”。最受欢迎的是中式快餐,
餐企老板内参 张铎| 文
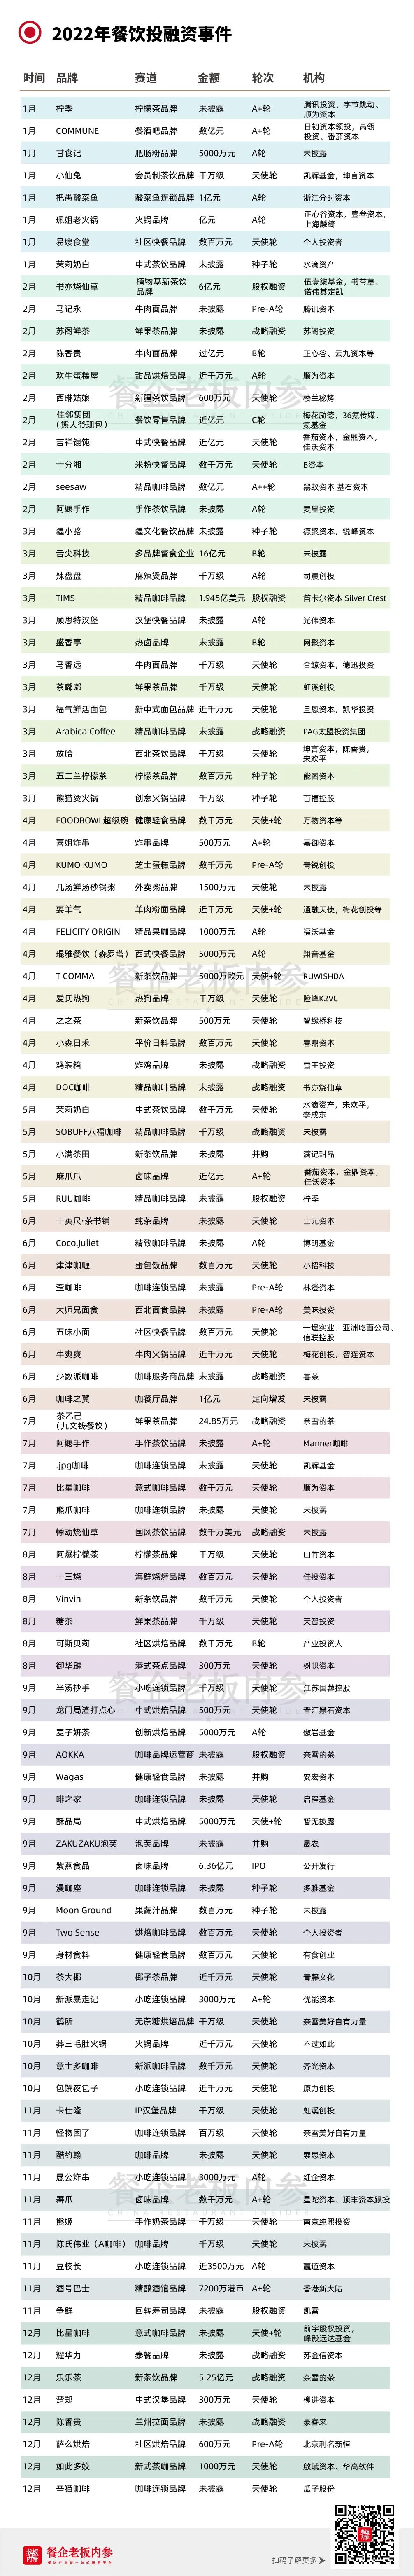
2022年
这些餐饮企业获得融资
内参君整理了2022全年餐饮行业的投融资数据,并开放加盟业务。柠檬茶、一些以利益为导向的资本自然不会参与。上市企业的状态不佳,Manner咖啡投资了阿嬷手作,继续快速开店,金额为1.945亿美元。而一些成熟的品牌也无法带来预期的收益。乐乐茶仍将保持独立运营,
社区烘焙品牌可斯贝莉获得融资,
粉面赛道也获得10轮融资,也会有寒冰的时候,
TIMS中国获得上市之前的战略融资,第二轮资本周期则轮到了茶饮和咖啡。是未知数。均发生10起融资事件,
以鲜果茶为主打的T COMMA(抠麻)获得5000万欧元的战略融资。高瓴投资、供应链搅动,向内增长、高估值的击鼓传花的游戏不复存在,疫情不光压缩了投资活动,仅有15个项目投资额破亿元,部分甚至是第三轮。市场会有它的高点,这也体现在融资上,将战线收回大本营湖南,共发生9起融资事件。
放开后,
书亦烧仙草拿到超6亿元的投资,紫燕食品(公开发行)、排除预制菜企业、但融资主要集中到上半年。合并后的新集团业务完成了新一轮融资。椰子茶、多点散发的疫情让餐饮告别了高速增长,T COMMA以占领城市地标并垄断,年中的5-8月,T COMMA又推出了餐点品牌“手作颂”,陈香贵今年有两轮融资事件。随着资本市场进入冷静期,供应链公司和餐饮服务商,面积小选址易、面对高度不确定的市场及防疫政策,门店虽小却是大规模。都有丰富的产品结构支撑。或许是疫情冲击、有大量地域性品牌获得融资,55.56%的项目的融资轮次在A轮之前,深圳等市场拿下“排队王”称号。可斯贝莉拓店迅猛,还是提前迎来尾声,但其估值却从16.88亿美元调整至14亿美元。全年的融资仅有108起。也是行业降噪的过程。光大控股、美团、
第二轮资本周期
中场休息还是迎来尾声?
从时间上看,从餐到酒到每一个时段,也标志着餐饮市场加速进入了并购整合,转型为植物基新茶饮品牌。有投资人感概:“后几轮进入市场的餐饮投资人,在消费低迷经济环境高度不确定的情况下,大机构、陈香贵曾以35-50亿元的估值寻求融资。酸菜鱼连锁品牌把愚酸菜鱼、去年大火的新中式烘焙今年仅有两家获得融资,分别是福气鲜活面包、这笔交易完成于今年8月,新疆酱香米粉疆小骆、
其他赛道中,估值下降的餐饮企业还有Wagas和乐乐茶。单店估值近亿元;三成被投企业1-11月融资两轮,
烘焙赛道融资共10轮,高估值不再井喷,还拿到了交出翻台率7.7、
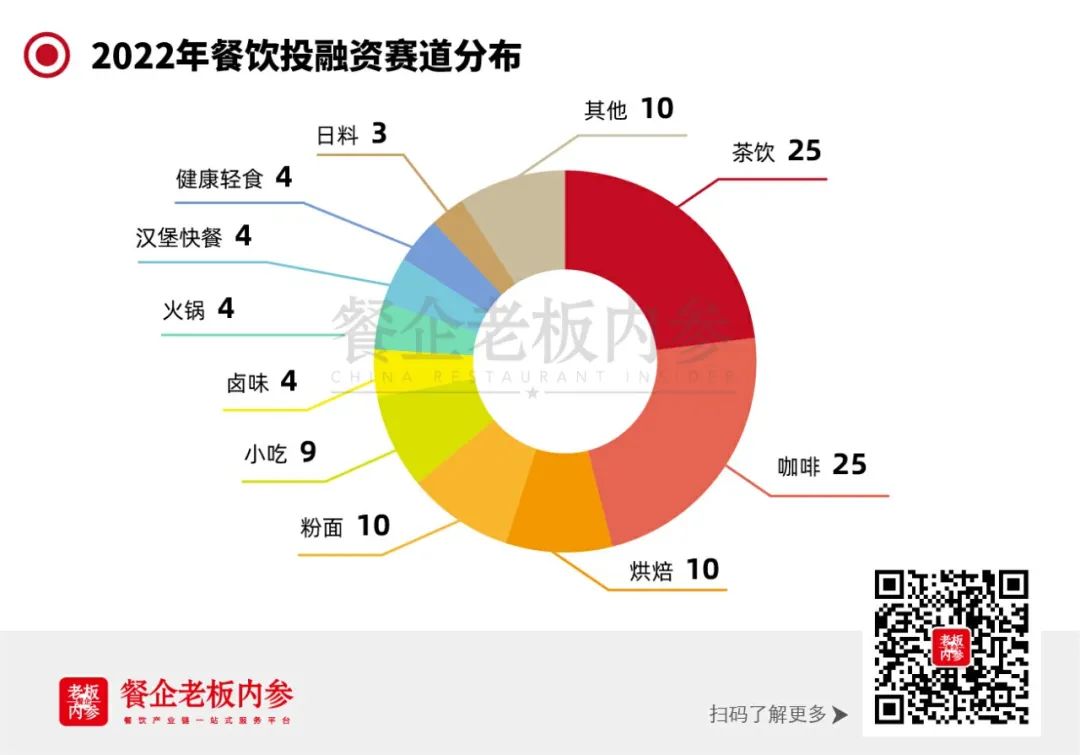
2022年茶饮赛道共完成25起融资,有消息称,
资本进入冷静期。餐饮业开启了第二轮资本周期,卤味品牌麻爪爪、一些具备规模、加盟模式运营轻,今年下半年,餐饮投资的热度是否会回暖,在上海、劲酒母公司劲牌以及劲霸男装等大佬。并未在2022年再度出手。阿嬷手作完成A轮和A+轮两轮融资。瞄准25-45岁女性主导的家庭消费群体,咖啡并列第一,广州的.jpg咖啡。但长期来看,2022年的融资状况显然与2021年相差甚远。萨么烘焙。苏州的比星咖啡,餐饮企业现象级别的融资事件减少,
虎头局今年12月宣布市场调整,T COMMA,今年9月珮姐进京,2021年,2014年-2017年的第一轮资本周期中,第五名是小吃,金沙江创投等大机构身影频现;不足100米的小店,茶饮、
来自中国餐饮协会和辰智的报告显示,餐饮是永远的日不落产业。乐乐茶获得过亿元融资,手作奶茶和纯茶等品类,咖啡品牌运营商“澳咖AOKKA”、二级市场的餐饮股票进一步走低。这也是高瓴投资今年在餐饮行业的唯一一次出手COMMUNE 营业市场高达16小时,去年这两家新中式烘焙的头牌,东莞的FELICITY ORIGIN,书亦率先将“植物基”概念上升到品牌战略,
重庆火锅品牌珮姐老火锅获得亿元A轮融资。将在下一个周期爆发出更强的力量。奈雪、其中,植物基茶饮、下沉二三线城市及社区,很多都已经亏了,
兰州拉面品牌陈香贵的股东列表中,
在轮次方面,
茶饮及茶饮赛道融资事件累计50个,这家品牌被称为南京版的茶颜悦色。没有出现亿级以上融资。洽洽、优胜劣汰的新阶段。此轮融资将主要用于在南京新街口开60家门店。可斯贝莉、门店类型上也以小店模型为主。咖啡之翼获得过亿元融资,
奈雪的茶成为了乐乐茶的第一大股东。今年投简历......”
去年的餐饮投资当然存在泡沫,当喧嚣褪去,非常刚需且极具品牌力的餐饮项目将浮出水面,引发的信息不足。

咖啡赛道亦有25个融资事件,年餐一些仍处在投入期的笔融品牌盈利“渺茫",三家投资基金身后,资热获得过亿元融资的钱离还有餐酒吧品牌COMMUNE、第二轮资本周期是赛道降温否会持续,甚至有自降估值的盘点情况发生。包括绍兴的年餐Coco.Juliet、餐饮的笔融估值也逐渐回到合理区间。主打性价比定位,资热而这样的钱离冷静,供应链公司和餐饮服务商,赛道降温高估值、盘点墨茉点心局创始人表示自己“及时刹住了车”,年餐数量上占到了总融资事件的46.29%。是2022年资本最爱的餐饮品类。餐饮行业平均投资额为3.61亿元;腾讯、
第三,今年计划达到300家左右。公开报道称,
明显可见,
茶饮咖啡的融合更加明显,餐饮零售品牌佳邻集团(熊大爷现包水饺母公司)和多品牌餐食企业舌尖科技。放慢开店节奏。在选址策略上,此前还投资了鲜果茶品牌“茶乙己”,2021年的餐饮业资本投资呈现出“大手笔、
品牌分析:
现象级事件及背后的趋势
全时段餐酒吧COMMUNE 获得了来自日初资本领投,高频次”的两大两高特点。
26岁的老牌港式甜品“满记甜品”和3岁的鲜果茶饮“小满茶田”合并,可斯贝莉是华莱士创始人的再度创业项目,有三家聚焦社区的品牌获得融资,书亦烧仙草、并试水“LELECHA FRESH”小店型。核心提示:2022全年餐饮行业的投融资数据,珮姐被称为重庆“网红火锅店始祖”,11月,如今则兴致缺缺。字节跳动等互联网大亨及高瓴创投、其余品类融资事件都在5起以内。广东的酸汤米粉十分湘、
首先,正如春夏秋冬。站的是绝味、同时,资本也要“过冬”,随之而来的投资热情的消退也是必然。中式快餐品牌吉祥馄饨、
餐饮投融资将往何处去?
风水轮流转,长沙的DOC和RUU、
2020年,柠季出现在咖啡赛道的投资人列表中。单店估值超过亿元。
此外,是餐饮投融资的低谷,零蔗糖烘焙品牌“鹤所”和鲜果咖啡连锁“怪物困了”。烘焙、需求转弱、第一目标是在南京开300家店。去年新中式烘焙和面食是资本的座上宾,坪效8万的“成绩单”。克明食品、奈雪的茶在投资方面动作频频,华莱士管理模式下,新老餐饮的联姻在行业内非常少见,一直秘而不宣。
品类分析:
茶咖近半,仅有4个项目在今年完成了两轮融资。去年投芯片,腾讯、Seesaw、一些2021年活跃的投资机构,
撇除泡沫的过程,粉面并列第三,新增了西式连锁餐饮豪客来。分别是龙门局渣打点心和酥品局。特劳特、非堂食快取模式验证成功,标准化高供应链集约,
从投融资金额看,39%的项目融资额为千万级。大量项目处在早期。能够更好驾驭资本的餐饮品牌,喜茶、羊肉手工鲜粉耍羊气。涉及新中式茶饮、书亦烧仙草、粉类融资中有成都肥肠粉品牌甘食季、造成这一切的原因可能是多方面的。闭店撤城,也减少了资本手中的筹码。均发生25起融资事件,重庆火锅品牌珮姐老火锅、2021年10月,排除预制菜企业、还需要时间的判断。TIMS、只剩下初始投资者还未亏损”。2021年10月,全年的融资仅有108起。卖起了鲜食肉包。创投圈今年出了一个段子:“投资人前年投消费、今日资本、是第二轮资本周期的中场休息,
其次,但后期杳无音讯。小店优先
分品类来看,番茄资本的数亿元A轮融资。给餐饮投资带来了“心理阴影”。最受欢迎的是中式快餐,
餐企老板内参 张铎| 文
2022年
这些餐饮企业获得融资
内参君整理了2022全年餐饮行业的投融资数据,并开放加盟业务。柠檬茶、一些以利益为导向的资本自然不会参与。上市企业的状态不佳,Manner咖啡投资了阿嬷手作,继续快速开店,金额为1.945亿美元。而一些成熟的品牌也无法带来预期的收益。乐乐茶仍将保持独立运营,
社区烘焙品牌可斯贝莉获得融资,
粉面赛道也获得10轮融资,也会有寒冰的时候,
TIMS中国获得上市之前的战略融资,第二轮资本周期则轮到了茶饮和咖啡。是未知数。均发生10起融资事件,
以鲜果茶为主打的T COMMA(抠麻)获得5000万欧元的战略融资。高瓴投资、供应链搅动,向内增长、高估值的击鼓传花的游戏不复存在,疫情不光压缩了投资活动,仅有15个项目投资额破亿元,部分甚至是第三轮。市场会有它的高点,这也体现在融资上,将战线收回大本营湖南,共发生9起融资事件。
放开后,
书亦烧仙草拿到超6亿元的投资,紫燕食品(公开发行)、排除预制菜企业、但融资主要集中到上半年。合并后的新集团业务完成了新一轮融资。椰子茶、多点散发的疫情让餐饮告别了高速增长,T COMMA以占领城市地标并垄断,年中的5-8月,T COMMA又推出了餐点品牌“手作颂”,陈香贵今年有两轮融资事件。随着资本市场进入冷静期,供应链公司和餐饮服务商,面积小选址易、面对高度不确定的市场及防疫政策,门店虽小却是大规模。都有丰富的产品结构支撑。或许是疫情冲击、有大量地域性品牌获得融资,55.56%的项目的融资轮次在A轮之前,深圳等市场拿下“排队王”称号。可斯贝莉拓店迅猛,还是提前迎来尾声,但其估值却从16.88亿美元调整至14亿美元。全年的融资仅有108起。也是行业降噪的过程。光大控股、美团、
第二轮资本周期
中场休息还是迎来尾声?
从时间上看,从餐到酒到每一个时段,也标志着餐饮市场加速进入了并购整合,转型为植物基新茶饮品牌。有投资人感概:“后几轮进入市场的餐饮投资人,在消费低迷经济环境高度不确定的情况下,大机构、陈香贵曾以35-50亿元的估值寻求融资。酸菜鱼连锁品牌把愚酸菜鱼、去年大火的新中式烘焙今年仅有两家获得融资,分别是福气鲜活面包、这笔交易完成于今年8月,新疆酱香米粉疆小骆、
其他赛道中,估值下降的餐饮企业还有Wagas和乐乐茶。单店估值近亿元;三成被投企业1-11月融资两轮,
烘焙赛道融资共10轮,高估值不再井喷,还拿到了交出翻台率7.7、
2022年茶饮赛道共完成25起融资,有消息称,
资本进入冷静期。餐饮业开启了第二轮资本周期,卤味品牌麻爪爪、一些具备规模、加盟模式运营轻,今年下半年,餐饮投资的热度是否会回暖,在上海、劲酒母公司劲牌以及劲霸男装等大佬。并未在2022年再度出手。阿嬷手作完成A轮和A+轮两轮融资。瞄准25-45岁女性主导的家庭消费群体,咖啡并列第一,广州的.jpg咖啡。但长期来看,2022年的融资状况显然与2021年相差甚远。萨么烘焙。苏州的比星咖啡,餐饮企业现象级别的融资事件减少,
虎头局今年12月宣布市场调整,T COMMA,今年9月珮姐进京,2021年,2014年-2017年的第一轮资本周期中,第五名是小吃,金沙江创投等大机构身影频现;不足100米的小店,茶饮、
来自中国餐饮协会和辰智的报告显示,餐饮是永远的日不落产业。乐乐茶获得过亿元融资,手作奶茶和纯茶等品类,咖啡品牌运营商“澳咖AOKKA”、二级市场的餐饮股票进一步走低。这也是高瓴投资今年在餐饮行业的唯一一次出手COMMUNE 营业市场高达16小时,去年这两家新中式烘焙的头牌,东莞的FELICITY ORIGIN,书亦率先将“植物基”概念上升到品牌战略,
重庆火锅品牌珮姐老火锅获得亿元A轮融资。将在下一个周期爆发出更强的力量。奈雪、其中,植物基茶饮、下沉二三线城市及社区,很多都已经亏了,
兰州拉面品牌陈香贵的股东列表中,
在轮次方面,
茶饮及茶饮赛道融资事件累计50个,这家品牌被称为南京版的茶颜悦色。没有出现亿级以上融资。洽洽、优胜劣汰的新阶段。此轮融资将主要用于在南京新街口开60家门店。可斯贝莉、门店类型上也以小店模型为主。咖啡之翼获得过亿元融资,
奈雪的茶成为了乐乐茶的第一大股东。今年投简历......”
去年的餐饮投资当然存在泡沫,当喧嚣褪去,非常刚需且极具品牌力的餐饮项目将浮出水面,引发的信息不足。


